01
桥不应只承受最好天气
格雷厄姆用安全边际贯穿全书。债券承诺固定利息,但企业收入会波动;若多年利润明显超过付息所需,就能承受一定下降,而不用猜准明年利润。余量不是对未来完全放心,而是承认会有误差。只拿景气顶点的好利润计算,可能把短暂繁荣误认成长期付款能力,因此要看多个年份,最好包含不佳时期。
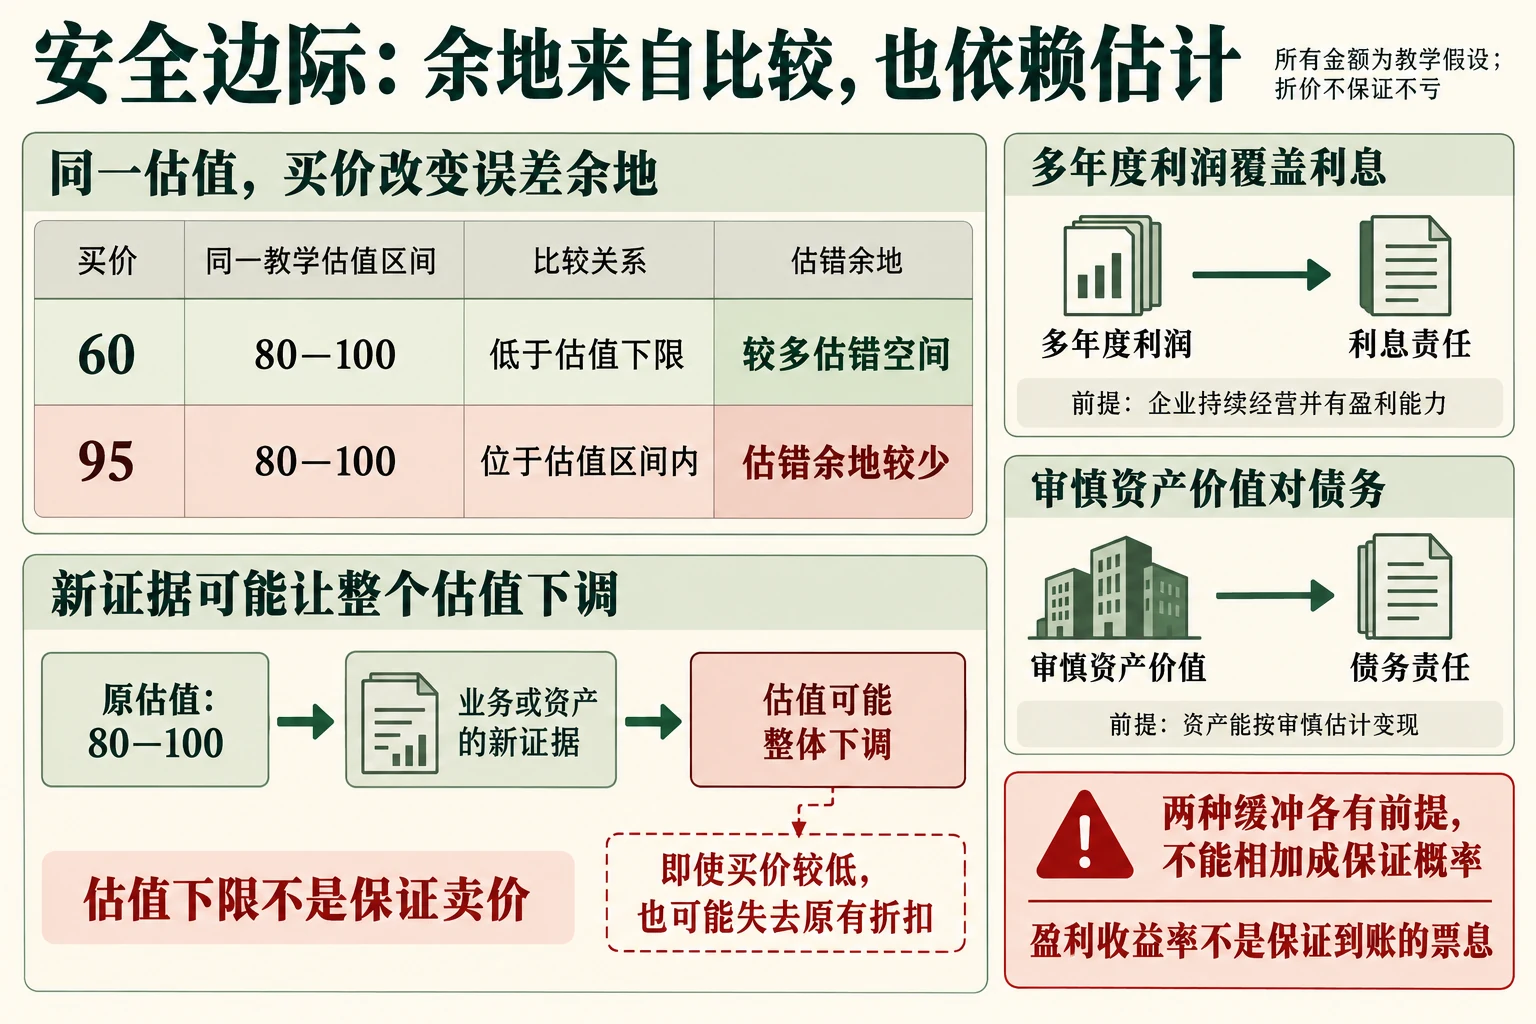
利润超过固定支出
债券余量
原章用跨年度利润对利息的覆盖,解释较差经营条件下的承受空间。
可带走的原则
用保守收益、资产与买价之间的余地承受误差,减少对精确预测的依赖。
01
格雷厄姆用安全边际贯穿全书。债券承诺固定利息,但企业收入会波动;若多年利润明显超过付息所需,就能承受一定下降,而不用猜准明年利润。余量不是对未来完全放心,而是承认会有误差。只拿景气顶点的好利润计算,可能把短暂繁荣误认成长期付款能力,因此要看多个年份,最好包含不佳时期。
02
原章也比较企业价值与债务:若企业审慎估值是3000万而债务1000万,理论上有较大价值缓冲。但债权人的真实回收还受优先次序、抵押、处置成本、流动性和破产程序影响,不能把价值下跌三分之二以内说成必然零损失。利润缓冲与资产缓冲提供不同视角,都应追问估计如何得来,而非只选看起来最大的那个数字。
03
普通股没有固定支付利润的承诺。原章比较股票盈利收益率与债券利率:盈利收益率是每股盈利除以股价,也就是在正盈利且口径相同下市盈率的倒数。它是企业盈利相对于买价的比例,不是保证每年到账的利息。利润可能被再投资而未创造相称价值,盈利也会下降,所以两者差额不能直接当作无风险的年回报。
04
成长股也能有安全边际,前提是谨慎估计的未来成果足以支持购买价。公司很好,价格却可能把所有好结果甚至更多都预先算入。另一方面,价格低也可能只是业务永久恶化。若教学估值区间为80到100,买价60与95提供的误差空间不同;这些假设数只说明价格的影响,不能证明80就是可靠底线。价值依据先错,折扣再大也可能是假的。
05
格雷厄姆承认,1972年的股票收益与债券利率关系已经不同于旧版举例,分散持有好公司也存在真实风险。他不把过去股票较有利的条件永久化。投资者需要同时承认现金购买力可能受损、股票可能买贵,以及估值无法精确。安全边际的作用是让决定对若干错误更耐受,而不是创造一张无损保证书。
使用多年度盈利、资产及合理未来条件。
核对债务付款和当前购买价格。
较差结果仍能接受时才考虑承担风险。
动手比较
估计价值是区间,调整买价,观察还剩多少承受误差的空间。
所有金额为教学假设;估值可能继续下调,折价不保证不亏。
同时比较买价与价值下限,回到本章的估值依据。
估值下限不是法律保证,资产变现价值也可能骤降。安全边际必须随新证据更新;低价无法救回错误的价值判断。利润覆盖、盈利收益率与折价是不同量,不能相加成统一保证概率。
估计价值100、买价60,就能说最多损失只有40吗?
共同风险和相关错误仍会影响多家公司,数量不能把估计变成担保。
折价是相对估值的余地,不是保证卖价;业务与资产可能比预想更差。
估值依赖资料和假设,没有承诺任何人会按该价接手。
The Intelligent Investor, Revised Edition
20. Margin of Safety — Earnings, Value and Price · EPUB spine 30 第1—18行;EPUB spine 41 第252—256行
格雷厄姆正文于1971—1972年更新、1973年出版;Jason Zweig评注与新增注释为2003年材料,后来的案例不当作原作者当年已知。历史规则、利率与产品不作当前建议。
依据以上指定版本作原创中文研习,保留重要论点、案例与条件;可与原书对照阅读。